文章目录
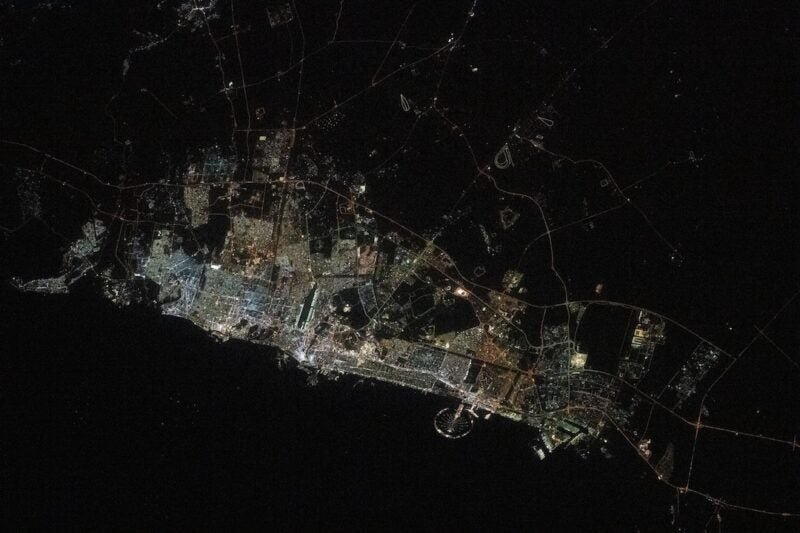
配图:从国际空间站(ISS)拍摄的波斯湾沿岸阿拉伯联合酋长国迪拜的城市灯光,来源:NASA/若田光一
4月4日,Planet Labs告知客户,该公司将无限期停止提供伊朗及周边冲突区域的卫星图像,该限制追溯至3月9日生效。该公司表示美国政府已要求所有商业卫星图像供应商采取相同措施。Vantor称其尚未收到相关通知,但已对该区域部分地区执行自身的强化访问控制规则。
对行业大多数从业者而言,这属于战时临时措施。但在海湾地区的采购部门看来,这一事件说明商业服务协议可由非合同方在无预先通知的情况下暂停,且对用户已付费获取的数据具有追溯效力。
这项政策目前仍在执行。海湾国家的政府采购方现在向运营商提出的首要问题不再仅关于吞吐量、覆盖范围和价格,而是类似如下的内容:这项服务会在何种情况下被暂停?谁有权做出相关决定?如果服务暂停我们能获得何种补偿?
任何向该区域销售服务但无法就上述问题给出满意答复的厂商,都只能靠价格竞争获取订单。
10月13日夜间,在另一战区的不同服务上,上述问题再次得到了现实印证:乌克兰境内的Starshield终端在终端移动速度超过约160公里/小时后停止工作。乌克兰部队在提交故障报告后才从客户支持处得知该限制;第7军因此取消了作战任务,用于拦截俄罗斯“沙赫德”无人机的拦截无人机随攻击无人机一同坠毁。
埃隆·马斯克的立场是他无权设置该限制:“Starshield系统由美国政府所有及控制,任何速度或使用限制均由美国军方决定,最终决定权在总统手中。”路透社10月16日报道称该指令来自白宫内部;但《华尔街日报》本周报道称是马斯克在与白宫讨论后自行下令实施限速。特朗普总统及其他白宫官员均否认参与相关决策。
无论谁下达了指令,客户都是通过客服才得知该变化。对海湾地区采购部门而言,这就是全部教训。采购部门会反复研读合同条款。Starshield出现在乌克兰是因为五角大楼直接采购了该服务,此前曾发生过企业自行判断中断运营的事件,通过政府采购本是解决方案。但这只是换了一个掌握关停开关的主体,依然没有预先通知。
交易结构中的证据
人们很容易将“主权能力”视为海湾国家十年来为太空项目附加的口号,但当前合同构建方式的变化体现出实质改变。
以Space42与阿联酋政府的合作协议为例:协议总额187亿阿联酋迪拉姆(约合51亿美元),有效期17年至2043年,替代两份将于今年年底到期的原有协议。最值得关注的不是总金额,而是阿联酋政府预支了37亿迪拉姆(约合10亿美元)用于建造Al Yah 4和Al Yah 5卫星,而涵盖航天器、地面段、发射和保险的整个项目总成本仅约11亿美元。
为计划租赁容量的卫星预付几乎全部建造成本的客户,行为逻辑已经和普通客户不同:它本质是在购买资产,同时将运营风险留给运营商。这是一种交易结构,相比新闻通稿,交易结构更能体现真实意图。
再看采购的产品类型:Al Yah 4和Al Yah 5是空客Eurostar Neo平台卫星,搭载可在轨重新配置的软件定义载荷,发射后可调整覆盖范围、带宽和频率分配。当你无法提前明确需求、无法预判未来五年的情况时,才会采购这类产品,这是为应对不确定性而非满足明确任务采购的能力。
还有Es’hail-3和Türksat-Biruni卫星项目:泰雷兹阿莱尼亚宇航公司(Thales Alenia Space)在6月获得了价值约3.47亿美元的制造合同,预计2030年发射,Es’hailSat和Türksat还同步签署了容量共享战略合作协议。两个国家的两家运营商共同使用一颗卫星及其周边商业服务范围。
卡塔尔和土耳其共建共享容量,既是出于成本考虑,也是出于冗余备份考虑。这创造了一条不依赖单一西方供应商关系的路径,且双方都无需建设独立的工业基础。
围绕这些项目的布局还在不断扩展:阿拉伯卫星通信组织(Arabsat)的下一代Altair卫星群、阿曼的首颗国家通信卫星、Space42与Iceye在阿布扎比的制造合资企业,这些布局针对的是供应链,而非仅仅是资产本身。
对当前趋势的误解澄清
如果将上述所有动向解读为海湾地区正在脱离全球航天产业,那就大错特错了。阿联酋的卫星由空客制造,由太空探索技术公司(SpaceX)发射,卡塔尔和土耳其的合作卫星由泰雷兹阿莱尼亚宇航公司建造。Al Yah 4和Al Yah 5项目6.955亿美元的融资由法国农业信贷银行、桑坦德银行、法国兴业银行和法国外贸银行安排,并由法国国有出口信贷机构Bpifrance Assurance Export提供担保,这家法国机构正是阿联酋主权能力的背书方。
这里的主权是一种采购立场,而非完全自给自足,阿布扎比、多哈和利雅得的相关方都明确这一点。
如果将图像限制视为商业背叛,也是错误的。3月q(原文此处疑似存在笔误),也就是战争爆发第二天,一架伊朗单向攻击无人机袭击了科威特舒艾拜港的战术行动中心,造成6名美国陆军预备役人员死亡,30多人受伤。显示基地部署和兵力集结的商业图像对任何计划发动此类袭击的主体都有价值,且这类图像只要有信用卡就能购买。供应商面临切实的运营问题,因此采取了他们可动用的手段,这一决策未必是错误的。但决策已经做出并落地,该地区所有采购部门都目睹了整个过程。
商业机遇
我认为运营商对这个市场的判断存在误区,而这个误区是可以纠正的。
当客户开始提及主权时,运营商的本能反应是将其视为对服务模式的威胁,是客户转向国家项目、己方丢失订单的前兆。有时候情况确实如此,但更多情况下,这只是客户在诉求行业此前从未提供过的条款,因为行业此前从未需要提供这类条款。
服务连续性是一个合同问题,但几乎从未被纳入合同。乌克兰事件导致“政府客户会在买方和关停开关之间做缓冲”的标准保证不再能说服客户。谁有权暂停或降级服务、依据何种条款、提前多久通知、事件发生后客户可获得何种补偿,这些都是可以写入合同的条款。能就这些问题给出明确合同条款的运营商,正在回答海湾买家内部已经在讨论的问题,而他们的竞争对手还在给出空泛的保证。
司法管辖权多样性是可以定价的产品特性,部署在客户领土内、受客户法律管辖的地面段,以及在本地而非受其他政府指令约束的设施内进行的数据处理,同样是可定价的特性。
Es’hail-3的项目结构也应获得更多关注。不同司法辖区运营商之间的容量共享,让政府无需付出两个项目的成本就能获得备用路径。对商业运营商而言,这是一个可复制的模板,也是留在这个原本会自行建设配套体系的市场的方法。
根据Mordor Intelligence的数据,中东卫星通信(satcom)市场今年规模约为40亿美元,到2031年将达到56.4亿美元,海事行业是最大的垂直领域,贡献近40%的收入,国防部是第二大需求方。这些增长带来的订单,将由今年已经见识过可撤销服务是什么样的买家来支出。
最终赢得市场的运营商,将会是那些不再将这一教训视为问题、而是开始将相关条款写入合同的主体。
本文作者Kelevitch是研究国家安全航天与卫星项目的航天政策分析师,专注于海湾地区,可使用阿拉伯语、土耳其语和波斯语原始资料开展研究。今年他已为《航天新闻》(SpaceNews)发表了两篇评论文章,主题分别是战时商业卫星图像限制以及海湾地区的全球导航卫星系统(GNSS)干扰问题。
微信扫描下方的二维码阅读本文


发表回复
要发表评论,您必须先登录。