
文章目录
【巴黎讯】航天发射领域的竞争企业认为,发射市场目前需要推出新的定价模式。在太空探索技术公司(SpaceX)逐步停止猎鹰9号发射项目的背景下,其他发射商表示市场即将迎来重置。
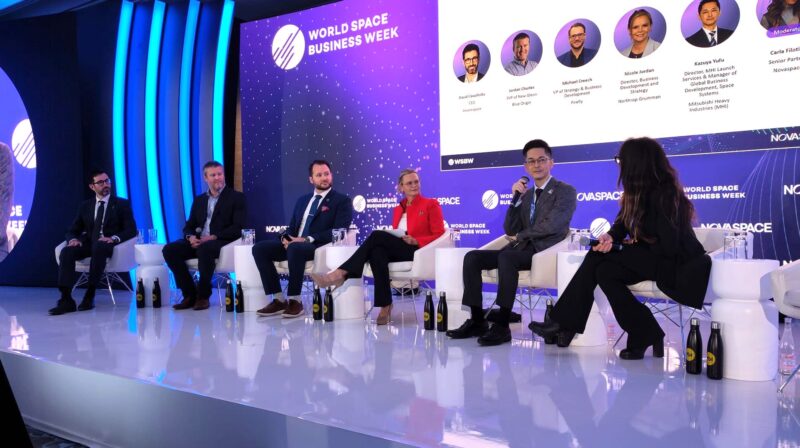
萤火虫航空航天(Firefly Aerospace)战略副总裁迈克尔·克里奇在本周举办的世界航天商业周上表示:“客户已经习惯了高可靠性和低价格的模式,但坦率来说,这种模式无法支撑发射市场的发展。现在可以看到发射商们正在转向开发收入表现更优的解决方案,这说明补贴式的每公斤成本模式无法支撑发射企业的运营,也导致了当前供应短缺的危机。”
克里奇称,行业将在未来6个月到2年的时间内完成“重置”,他补充道:“希望新常态下,发射技术能处于增长环境,而不是再出现价格逐底竞争。”
由于太空探索技术公司的领导层并未出席本次论坛,也未就猎鹰9号或星舰(Starship)项目发表言论,所有急于提升发射频率的竞争发射商都对市场变化趋势进行了分析。
蓝色起源(Blue Origin)“新格伦”火箭项目高级副总裁乔丹·查尔斯表示:“如果我们的发射频率目标能够实现,10年后行业参与者讨论的将不再是每公斤发射价格,而是一种完全不同的轨道物流模式。”
克里奇的观点也得到了诺斯罗普·格鲁曼公司(Northrop Grumman)航天发射与导弹防御全球业务发展和战略总监妮可·乔丹的认同。她表示:“过去每公斤发射价格是很实用的指标,但现在客户告诉我们,他们更关注风险以及能否使用不拥挤的发射场。”
克里奇明确表示,极低的发射价格是航天市场发展初期不可持续的薄弱环节。他解释称:“逐底竞争现在已经难以为继,必须做出改变。”
尽管克里奇不愿明确提及太空探索技术公司,但他所说的行业重置正是对应埃隆·马斯克今年夏天预警的猎鹰9号和猎鹰重型火箭“逐步停飞”的情况。本周《航天情报报告》(Space Intel Report)报道称,有意愿采购太空探索技术公司发射服务的客户已被告知,该公司不再接受新的商业猎鹰9号发射预订。
根据BryceTech的报告数据,2025年太空探索技术公司共完成165次轨道发射,占全球发射总量的近51%。尽管其中大部分发射任务是为了部署其自身的星链(Starlink)星座,但太空探索技术公司2025年仍执行了43次商业发射任务。
发射频率提升路径
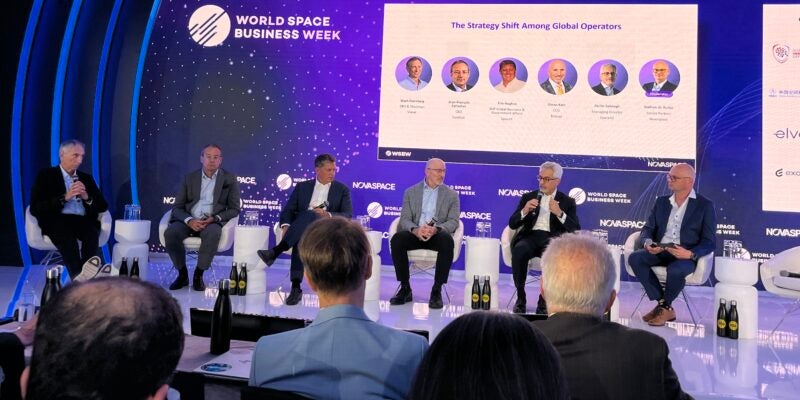
所有参与论坛的发言者都向市场确认了其提升发射频率、保障发射可靠性的发展规划:
- 蓝色起源表示,今年5月新格伦火箭爆炸后,公司正在快速重建发射台,目前距离重新组装发射塔只剩数天时间。查尔斯介绍称,未来发射频率的提升从工厂端就已开始布局,生产工作从未停止。新格伦火箭的9-4超重型构型正在快速生产,目标是“年发射量超过100次”。
- 阿丽亚娜航天公司(Arianespace)首席执行官大卫·卡瓦约莱斯介绍称,公司的“A计划”是从2027年开始将年发射量稳定在9到10次,同时也在考虑“拓展型B计划”,目标年发射量可达15次及以上。
- 萤火虫航空航天的目标是年发射量“至少”12次,克里奇表示后续还将在此基础上快速增长。
- 三菱重工(Mitsubishi Heavy Industries)发射服务总监油生和也表示,三菱重工最初的年发射目标是6次,目前已经提升到7到8次,任务中约一半来自机构客户,一半来自商业客户。去年12月该公司曾出现发射失败,油生和也强调公司目前已经“重回正轨”,6月已恢复发射。
- 乔丹提到,诺斯罗普·格鲁曼的“米诺陶”(Minotaur)和“飞马座”(Pegasus)发射平台已有近100次发射记录,公司还在与萤火虫航空航天合作研发安塔瑞斯A330和Eclipse火箭,瞄准中型运载市场的需求。
克里奇解释称:“经济逻辑很简单,核心就是实现规模化生产。生产效率越高,单位成本就能压得越低,也越有可能让利于客户。Eclipse火箭的目标是实现可重复使用,这是另一个降本路径。”
当被问及蓝色起源的系统是否能与太空探索技术公司形成有效竞争时,查尔斯回应:“如果你要这么看的话,当然可以。我们非常专注于服务客户,所有竞争企业的核心方向也都是一致的。”
查尔斯同时表示,他认为发射市场不会出现大规模整合,因为需求信号显示市场空间足够大,足以容纳小型企业和新入场的参与者。
微信扫描下方的二维码阅读本文



发表回复
要发表评论,您必须先登录。